Cargo por servicio o propina: de quién es el dinero y por qué importa
Publicado el
Respuesta rápida: Una propina es el dinero que el cliente decide dejar, en la cantidad que él decide. Un cargo por servicio es un cobro que agrega el restaurante, como una propina automática del 18% para una mesa grande, y es dinero del restaurante. La ley federal le permite quedarse con todo o una parte; lo que te pague de ahí es salario, con impuestos igual que tu pago por hora, y no cuenta para la deducción “sin impuestos sobre las propinas”. Algunos estados, como Massachusetts, Nueva York, Hawái y Minnesota, exigen que sea para el personal salvo que se avise claramente a los clientes, y otros obligan al restaurante a decir cómo se reparte.
Lo has visto en una mesa de diez: “Propina 18%, incluida para grupos de 6 o más”. Los clientes creen que ya dejaron propina. Tú crees que te la dejaron. El IRS dice que ninguno tiene razón. Ese 18% es un cargo por servicio, y es dinero del restaurante hasta que el restaurante decida otra cosa.
Vale la pena entenderlo, porque los cargos por servicio ya no son solo para mesas grandes: un 20% en cada cuenta en lugar de propina, un “cargo de cocina” del 3%, un recargo para el seguro médico del personal. Square encontró que en el segundo trimestre de 2024 cerca del 3.7% de los pagos en restaurantes de su sistema incluían un cargo por servicio, más del doble que a principios de 2022. Algunos restaurantes le pasan cada centavo al personal. Otros se quedan con una parte. Otros se quedan con todo, y la ley federal lo permite. Aquí te explicamos cómo distinguir una propina de un cargo por servicio, a dónde va cada uno y qué pasa con tus impuestos.
Qué hace que una propina sea propina
El IRS explicó su prueba en una resolución de 2012, y tiene cuatro partes. Un pago es propina solo si:
- El cliente lo paga por su gusto. Nadie lo obliga.
- El cliente decide cuánto, incluso nada.
- No se negocia ni lo fija una política del restaurante.
- Por lo general, el cliente decide quién lo recibe.
Si falta una, lo más probable es que sea un cargo por servicio, la llame como la llame la cuenta. El ejemplo del propio IRS es la propina para grupos grandes: un 18% que el restaurante agrega a toda mesa de seis o más no se paga por gusto, así que es un cargo por servicio, no una propina. Lo que el cliente agregue encima, en una línea de propina extra, sí es propina.
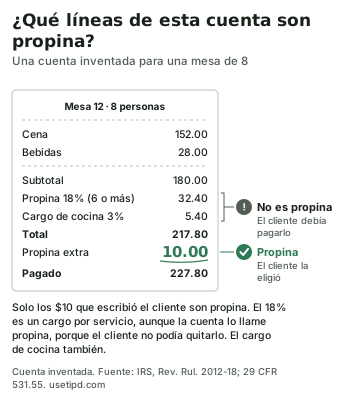
Cuándo un cargo en la cuenta sí es propina
- Propinas sugeridas. Una cuenta que imprime cuánto sería el 15%, el 18% y el 20%, y deja en blanco la línea de propina, solo está sugiriendo. Lo que escriba el cliente es propina.
- Una propina “recomendada” que el cliente puede cambiar. Si la cuenta agrega 18% pero le da al cliente, claramente, una línea para bajarla, hasta cero, o subirla, no es obligatoria. Lo que el cliente termine pagando es propina. Es un ejemplo de las propias reglas del IRS de 2026.
- Pantallas de propina. Una terminal que ofrece 15%, 18%, 20%, otra cantidad o sin propina cobra propinas. Una que no deja pagar al cliente hasta que elija al menos 15%, no: ese 15% obligado no es propina para la deducción, y solo cuenta lo que el cliente dé por encima.
A dónde va el dinero
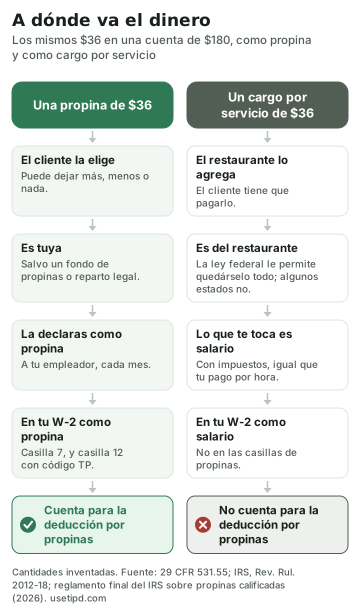
Una propina es tuya. La ley federal le prohíbe a tu empleador, a sus gerentes y a sus supervisores quedarse con cualquier parte; lo único que se le puede quitar es un fondo de propinas o reparto legal y la comisión real de la compañía de la tarjeta en una propina con tarjeta. (Los detalles están en ¿tu empleador puede quedarse con tus propinas?)
Un cargo por servicio es parte de las ventas del restaurante. En palabras del IRS, un empleador “puede repartir los cargos por servicio o propinas automáticas entre sus empleados como quiera, o quedarse con todo o una parte”. Así que puede quedarse con el dinero, usarlo para pagarle a la cocina o pasárselo a los meseros, salvo que tu estado diga otra cosa (más abajo te contamos). Lo que te pase a ti es salario, y eso cambia tres cosas:
- Puede contar para tu salario mínimo. Según la ley federal, un restaurante puede contar cada dólar de cargo por servicio que te paga para cumplir el salario mínimo que te debe. Washington y Míchigan son la excepción: ahí el dinero de cargos por servicio va aparte del salario que se te debe.
- Sube tu pago de horas extra. El dinero de cargos por servicio entra en la tarifa regular con la que se calculan tus horas extra. Tus propinas no.
- Llega el día de pago, con impuestos retenidos. El restaurante le retiene impuesto sobre el ingreso, Seguro Social y Medicare, igual que a tu pago por hora.
Propina y cargo por servicio, lado a lado
| Propina | Cargo por servicio | |
|---|---|---|
| Quién decide la cantidad | El cliente | El restaurante |
| De quién es el dinero | Tuyo, salvo un fondo de propinas legal | Del restaurante, salvo que tu estado diga otra cosa |
| ¿Un gerente puede quedárselo? | Nunca | La ley federal lo permite |
| Se lo declaras a tu empleador | Sí, cada mes | No, ya está en tu pago |
| Impuestos | Impuesto sobre el ingreso, Seguro Social y Medicare | Los mismos, retenidos de tu cheque |
| En tu W-2 | Casilla 7 y casilla 12, código TP | En tu salario, no en las casillas de propinas |
| Cuenta para horas extra | No | Sí |
| Deducción “sin impuestos sobre las propinas” | Cuenta | No cuenta |
Por qué importa para tus impuestos
La deducción “sin impuestos sobre las propinas” te deja restar hasta $25,000 al año de propinas declaradas de tu ingreso federal sujeto a impuestos, de 2025 a 2028. Solo cubre propinas. La ley define una propina calificada como una que se paga “voluntariamente, sin ninguna consecuencia si no se paga”, y las reglas finales del IRS, publicadas en abril de 2026, lo dejan claro: los cargos por servicio, las propinas automáticas y cualquier otra cantidad obligatoria que se agregue a una cuenta “no son propinas calificadas, aunque después se repartan a los empleados”.
Así que los mismos $36 te valen más como propina que como cargo por servicio. Digamos que $6,000 de tu año vinieron de propinas automáticas de grupos grandes. Como propinas, esos $6,000 podrían salir de tu ingreso sujeto a impuestos; como cargo por servicio no, y en el tramo del 12% eso son unos $720 más de impuesto federal sobre el ingreso. Un mesero en un restaurante que pone cargo por servicio en todas las cuentas, y donde casi nadie deja propina encima, puede quedarse casi sin nada que deducir.
Dos efectos más. Los cargos por servicio no se los declaras a tu empleador como propina, porque ya están en tu salario; el IRS les dice a los meseros que los dejen fuera de su registro diario de propinas. Y tu W-2 los separa: la casilla 7 y la casilla 12 con código TP muestran las propinas que declaraste, mientras que el dinero de cargos por servicio se suma a tu salario. Nuestra guía del código TP en la casilla 12 del W-2 explica esas casillas.
Estados que obligan a repartirlo o a explicarlo
La ley federal es solo el piso. Doce estados y D.C. tienen sus propias reglas, de tres tipos.
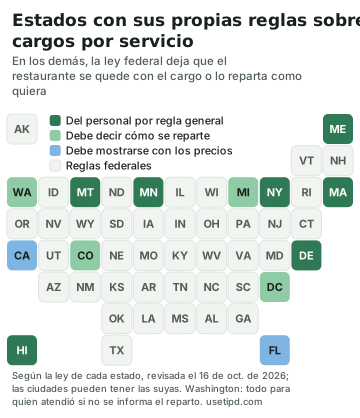
Es del personal, salvo que se avise a los clientes
- Massachusetts. Un cargo por servicio, o cualquier cobro que un cliente razonablemente esperaría que fuera para el personal, debe ir solo a los meseros, al personal de servicio y a los bartenders de servicio, según el servicio que dio cada uno. El restaurante puede quedarse con un “cargo de la casa o administrativo” solo si le avisa al cliente por escrito que no es una propina ni un cargo por servicio para el personal. Según las reglas de cobros del estado, vigentes desde septiembre de 2025, un cargo por servicio para grupos grandes se permite siempre que vaya al personal y se muestre claramente dondequiera que aparezcan los precios.
- Nueva York. Cualquier cargo además de la comida y la bebida, incluso uno llamado “servicio”, se presume propina, y una propina debe ir completa al personal que atendió. En banquetes y eventos especiales, el restaurante puede agregar un cargo administrativo solo si el contrato, el menú y la cuenta dicen claramente, con letra del tamaño del texto que la rodea y no menor de 12 puntos, que no es propina.
- Hawái. Un restaurante u hotel que agrega un cargo por servicio por comida o bebida debe dárselo a los empleados como propina, o avisarle claramente al cliente que se usa para otros gastos.
- Minnesota. Un cargo obligatorio que un cliente podría razonablemente tomar como pago por el servicio del personal cuenta como propina, que es propiedad del empleado, salvo que el restaurante avise claramente que no lo es. Desde enero de 2025, los precios anunciados de un restaurante deben incluir sus cargos obligatorios o mostrar claramente el porcentaje de cualquier propina automática.
- Delaware. Un cargo por servicio es de los empleados que atendieron a los clientes, salvo que el menú, un letrero, el frente de la cuenta u otro aviso diga claramente que todo o una parte es para la gerencia.
- Maine. Una propina que se agrega automáticamente a la cuenta debe tratarse como propina para el mesero. En banquetes y clubes privados, un cargo por servicio necesita un aviso que le diga al cliente que no es propina para el personal.
- Montana. Un cargo fijo que se agrega a la cuenta en lugar de propina debe ir a los empleados que no son gerentes y que prepararon o sirvieron la comida y la bebida, o repartirse con un acuerdo de fondo de propinas. La ley no tiene una excepción por avisarles a los clientes.
El restaurante debe decir cómo se reparte
- Washington. El menú y el recibo detallado deben decir qué porcentaje de un cargo automático por servicio va al personal que atendió. El Departamento de Trabajo e Industrias del estado dice que si no se informa nada, o no queda claro, todo el cargo es para el empleado que atendió. Y el dinero de cargos por servicio va aparte del salario mínimo del estado.
- Distrito de Columbia. Desde mayo de 2024, el cargo por servicio de un restaurante no puede pasar del 20% (25% con un contrato por escrito, como para un banquete). Los menús, el sitio web y un letrero en la entrada deben explicar en qué se usa, incluida la parte que va a gastos de operación y la que va al personal, y solo se puede usar así. Desde enero de 2026, los talones de pago deben mostrar el dinero de cargos por servicio.
- Colorado. Desde enero de 2026, un restaurante que agrega un cargo obligatorio por servicio debe incluirlo en sus precios o mostrar su porcentaje o cantidad dondequiera que aparezcan los precios, con una descripción exacta de cómo se reparte.
- Míchigan. Desde febrero de 2025, un restaurante debe avisarles por escrito a sus empleados y a sus clientes cómo va a repartir los cargos por servicio, y el dinero de cargos por servicio que reciben los empleados va aparte del salario que se les debe.
Debe mostrarse con los precios
- California. Un restaurante puede agregar un cargo obligatorio sin incluirlo en sus precios solo si lo muestra claramente, con su propósito, en el menú y en cualquier otro lugar donde aparezcan los precios. Ninguna ley estatal dice quién se lo queda, pero un tribunal de apelaciones de California decidió en 2019 que un cargo llamado cargo por servicio puede ser, según los hechos, una propina que le pertenece al personal.
- Florida. Desde el 1 de julio de 2026, un restaurante que agrega un cargo automático, como un cargo por servicio, una propina automática o un recargo por tarjeta, debe mostrar su cantidad o porcentaje y para qué es en el menú, el contrato, el sitio web o la app, y avisar en la cuenta que está incluido.
En otros estados y en las ciudades
Pensilvania tiene una regla más limitada para banquetes y eventos especiales: un cargo administrativo debe avisarse como que no es propina, y la cuenta debe mostrar los cargos por servicio y las propinas en líneas separadas. La ley de Rhode Island dice claramente lo que la ley federal da a entender: los cargos por servicio son dinero del empleador, no propinas.
Las ciudades pueden agregar sus propias reglas. Desde abril de 2026, la Ciudad de Nueva York permite que un restaurante agregue una propina obligatoria solo si se avisa claramente y todo va al personal según un acuerdo por escrito, como un contrato sindical. Los hoteles de Los Ángeles deben pagar los cargos por servicio completos a los trabajadores que dieron el servicio, y en Oakland los negocios de hospitalidad deben pagárselos a los empleados que atendieron.
Algo que la ley estatal no cambia: tus impuestos. Aunque un estado diga que el cargo por servicio es del personal, el IRS sigue tratando como cargo por servicio cualquier cobro que el cliente tenía que pagar. Es salario en tu W-2 y no cuenta para la deducción por propinas. Esto es un resumen; el departamento del trabajo de tu estado te puede decir cómo se aplica su regla a ti.
Cargos de cocina, de salud y otros nombres
Un “cargo de cocina”, un “recargo de bienestar”, un “cargo por salario digno” o un “cargo administrativo” es un cargo por servicio para la ley federal si el cliente tiene que pagarlo. No es propina para nadie, y la ley federal se lo deja al restaurante. Donde el restaurante puede meterse en problemas es en la ley estatal: en Massachusetts, un cobro que los clientes razonablemente creerían que es para el personal tiene que ir al personal, salvo que el restaurante diga otra cosa, y en Nueva York un cargo por “servicio” se presume propina. Un recargo por pagar con tarjeta, que cubre las comisiones de tarjeta del restaurante, no es dinero para el personal.
Qué hacer en tu restaurante
- Pregunta cómo se reparte el cargo por servicio, y pide la respuesta por escrito: qué parte va a los meseros, a la cocina y a la casa. En Washington, D.C., Colorado y Míchigan, el restaurante de todos modos tiene que decírselo a los clientes.
- Revisa tu talón de pago. El dinero de cargos por servicio debe aparecer como salario. Compáralo con lo que se les cobró a tus mesas.
- Deja los cargos por servicio fuera de tu declaración de propinas. Declara lo que los clientes decidieron dejar, incluido lo que agregaron encima de un cargo por servicio.
- Lleva tu propio registro de los cargos por servicio de cada turno, aparte de tus propinas, para compararlos con tu pago.
- Si tu estado dice que el dinero es tuyo y no te está llegando, el departamento del trabajo o el fiscal general de tu estado es donde puedes quejarte.
Cómo registrar tus propinas cuando tus cuentas traen cargo por servicio
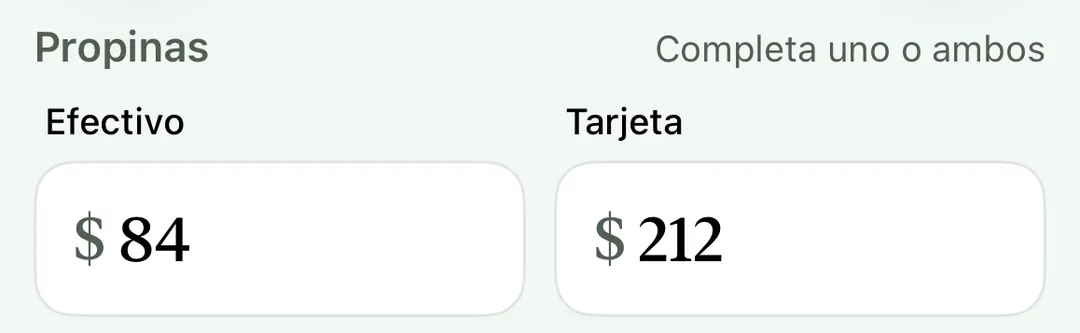
En Tip’d, la app para registrar propinas que hacemos para iPhone, los campos Efectivo y Tarjeta son para propinas: lo que los clientes decidieron dejar, incluido lo que agregaron encima de un cargo por servicio. Deja el cargo por servicio fuera de ellos y escríbelo en la nota del turno (“mesa de 12, propina automática del 18%, $64”). Así tus propinas registradas coinciden con lo que le declaras a tu empleador, la tarjeta Sin impuestos sobre las propinas de la pantalla del año cuenta solo las propinas que pueden calificar, y tienes una lista de cargos por servicio para comparar con tu talón de pago. Registrar turnos es gratis, sin anuncios y sin cuenta.
Preguntas frecuentes
¿Una propina automática es propina?
No. Si la agrega el restaurante y el cliente no puede quitarla ni cambiarla, es un cargo por servicio, aunque la cuenta la llame propina.
¿Mi restaurante puede quedarse con el cargo por servicio?
Según la ley federal, sí, con todo o una parte. En Delaware, Hawái, Maine, Massachusetts, Minnesota y Nueva York es del personal salvo que el restaurante avise claramente a los clientes que no, y en Montana debe ir al personal. Colorado, D.C., Míchigan y Washington obligan a los restaurantes a decir cómo se reparte. El mapa de arriba los muestra todos.
Un cliente dejó propina encima del cargo por servicio. ¿Es mía?
Sí. Lo que un cliente decida dejar encima de un cargo por servicio es propina, con todas las protecciones de una propina, y cuenta para la deducción.
¿Declaro los cargos por servicio como propina?
No. El dinero de cargos por servicio ya está en tu salario. Declara solo lo que los clientes decidieron dejar; aquí te explicamos cómo declarar tus propinas.
¿El dinero de cargos por servicio puede contar para mi salario mínimo?
Según la ley federal, sí, todo. En Washington y Míchigan no: ahí el dinero de cargos por servicio va aparte del salario que se te debe.
Nuestra terminal no deja que el cliente elija sin propina. ¿Eso es propina?
Para la deducción, solo cuenta como propina lo que pase del mínimo que obliga la pantalla. El IRS trata un mínimo obligatorio como un cargo obligatorio.
¿Esto es asesoría legal o fiscal?
Es un resumen en lenguaje sencillo de las reglas federales y estatales a octubre de 2026. El departamento del trabajo de tu estado, un abogado o tu asesor fiscal conocen tu situación; esta guía no.
Fuentes
- IRS, Revenue Ruling 2012-18 (en inglés: los cuatro factores y el ejemplo del 18% para grupos grandes)
- IRS: Tip recordkeeping and reporting (en inglés: los cargos por servicio no son propinas y son salario)
- IRS, Publicación 531 y Publicación 15 (Circular E) (en inglés)
- 26 U.S.C. 224: Qualified tips y el reglamento final del IRS, T.D. 10044 (Federal Register, 13 de abril de 2026, § 1.224-1(c)(4) y sus ejemplos; en inglés)
- IRS: instrucciones generales de 2026 para los formularios W-2 y W-3 (en inglés)
- 29 CFR 531.55 y Departamento del Trabajo de EE. UU., hoja informativa n.º 15 (en inglés)
- Massachusetts: G.L. c. 149, § 152A y las reglas de cobros del fiscal general, 940 CMR 38.00 (en inglés)
- Nueva York: 12 NYCRR 146-2.18 y 146-2.19 (en inglés)
- Hawái: HRS § 481B-14 (en inglés)
- Minnesota: Minn. Stat. § 177.23, § 177.24 y § 325D.44 (en inglés)
- Washington: RCW 49.46.160 y Labor & Industries: Tips and service charges (en inglés)
- Distrito de Columbia: D.C. Code § 47-2908 y § 32-1008 (en inglés)
- Delaware: 19 Del. C. § 902; Maine: 26 M.R.S. § 664; Montana: MCA § 39-3-201 (en inglés)
- Colorado: HB25-1090, Protections Against Deceptive Pricing Practices; Míchigan: MCL 408.934d (en inglés)
- California: SB 1524 (2024), la guía del fiscal general sobre cargos ocultos y O'Grady v. Merchant Exchange Productions (2019) (en inglés)
- Florida: Fla. Stat. § 509.214 y SB 606 (2025) (en inglés)
- Pensilvania: 34 Pa. Code § 231.114; Rhode Island: R.I. Gen. Laws § 28-14.1-3 (en inglés)
- Ciudad de Nueva York: regla de recargos en restaurantes (2026); Los Ángeles: Hotel Worker Minimum Wage Ordinance; Oakland: salario mínimo y leyes laborales (en inglés)
- Square: Summer Restaurant Report, agosto de 2024 (en inglés: cargos por servicio en el 3.7% de las transacciones de restaurantes)