Cómo comprobar tus ingresos de propinas para rentar, financiar un carro o sacar una hipoteca
Publicado el
Respuesta rápida: Muestra las propinas que están en papel. Las propinas con tarjeta y las propinas en efectivo que le declaras a tu empleador aparecen en tus recibos de pago y en tu W-2, y los arrendadores suelen pedir ingresos de dos a tres veces la renta. Los prestamistas de hipotecas quieren un historial de propinas, por lo general de dos años, a veces de solo uno, y lo promedian. Las propinas que nunca le declaraste a tu empleador solo cuentan si están en tus declaraciones de impuestos con el Formulario 4137, y las que nunca declaraste en ningún lado no se pueden contar para nada. Así que declara cada turno, deposita tus propinas en efectivo conforme te llegan y guarda tus recibos de pago y un registro diario de propinas.
Tip’d, nuestra app gratis para iPhone, lleva un registro diario de tus propinas en efectivo y con tarjeta y te muestra tu promedio mensual, para que lo compares con tus recibos de pago antes de aplicar.
Encontraste el departamento. Luego en la oficina de administración te piden tus últimos tres recibos de pago, y los tuyos muestran un salario base de unos cuantos dólares la hora más las propinas que pasaron por nómina. Si trabajas por propinas, comprobar lo que ganas es de lo más difícil al rentar, comprar un carro o pedir una hipoteca, porque mucho del dinero con el que pagas tus cuentas nunca toca un papel.
La regla detrás de todo es sencilla. Aquí te decimos qué revisan los arrendadores, los prestamistas de carros y los de hipotecas, las reglas que usan Fannie Mae, Freddie Mac y la FHA para las propinas, y cómo empezar a juntar tus comprobantes desde tu próximo turno.
Solo cuentan las propinas que están en papel
Un arrendador (el dueño o la administración del edificio) o un prestamista solo puede contar el ingreso que puede verificar, y lo verifica con papeles que vienen de alguien más: tu empleador, el IRS o tu banco. Así que la pregunta no es cuánto ganas. Es dónde aparecen tus propinas.
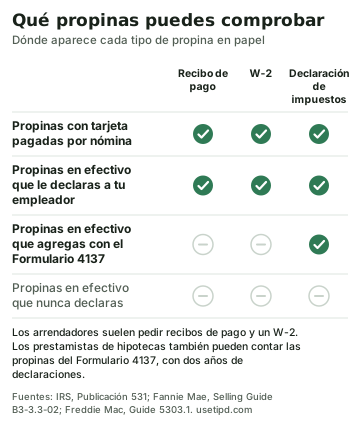
- Las propinas con tarjeta por lo general las registra el sistema del restaurante y se pagan por nómina, así que aparecen en tus recibos de pago y en tu W-2.
- Las propinas en efectivo que le declaras a tu empleador también se suman a tu salario. El IRS dice que las propinas que declaraste están incluidas en el salario de la casilla 1 de tu W-2, y desde el W-2 de 2026 también aparecen en la casilla 12 con el código TP. Las propinas asignadas de la casilla 8 no son parte de tu salario; van en tu declaración con el Formulario 4137.
- Las propinas en efectivo que pones solo en tu declaración de impuestos, con el Formulario 4137, están en tu declaración pero no en tus recibos de pago ni en tu W-2.
- Las propinas en efectivo que nunca declaras no están en ningún papel de tu empleador ni del IRS. Los prestamistas no las pueden contar, y un arrendador solo las puede ver si se las muestras de otra forma, como depósitos en el banco.
Algunos arrendadores y prestamistas también verifican tu ingreso con un servicio como The Work Number, de Equifax, que recibe los registros de pago directamente de los empleadores y de las compañías de nómina. Una propina que nunca pasó por nómina tampoco puede aparecer ahí.
esas propinas en efectivo que no declaraste tampoco existen en nuestro mundo, así que el mesero que gana 60 pero declara 40 solo gana 40
Los papeles que comprueban tus propinas
Los papeles que piden los arrendadores y los prestamistas:
- Recibos de pago. Los más recientes, con los totales del año hasta la fecha. Muestran lo que ganas ahora, que es lo que más le importa a un arrendador.
- Formularios W-2. Los del último año o de los últimos dos. Las propinas declaradas son parte del salario de la casilla 1.
- Declaraciones de impuestos, o las transcripciones del IRS. Una transcripción de la declaración muestra la mayoría de las líneas de tu declaración tal como la presentaste, y una transcripción de salarios e ingresos muestra lo que reportaron tus empleadores; la del año anterior por lo general está disponible desde la primera semana de febrero. Puedes sacar las dos en tu cuenta en línea del IRS. Los prestamistas de hipotecas muchas veces las piden directamente al IRS, con tu permiso, por medio del Formulario 4506-C.
- Una carta de tu empleador, o una verificación de empleo: tu puesto, desde cuándo trabajas ahí, tu salario por hora, y tus horas y propinas según la nómina.
- Estados de cuenta del banco, que muestran tu pago y el efectivo que depositas.
- Tu propio registro de propinas. Como lo llevas tú, tómalo como respaldo. Explica tus depósitos, cubre los meses que tus recibos no cubren y te deja encontrar un error en un W-2 antes de que te cueste.
Rentar un departamento
Los arrendadores suelen pedir que tu ingreso sea de dos a tres veces la renta mensual, según Zillow, y Apartments.com les dice a los arrendadores que la mayoría pide al menos tres. Los dos mencionan recibos de pago de los últimos dos o tres meses, tu último W-2 y una carta de tu empleador; las declaraciones de impuestos y dos o tres meses de estados de cuenta también salen, sobre todo para quienes trabajan por su cuenta. Apartments.com también les advierte que un W-2 o una declaración de impuestos puede no mostrar lo que ganas ahora, así que de todos modos espera que te pidan recibos de pago.
Ahí es donde el efectivo sin declarar te pega. Piensa en una mesera que gana $3,600 al mes: $600 de pago por hora, $2,000 en propinas con tarjeta y $1,000 en efectivo.
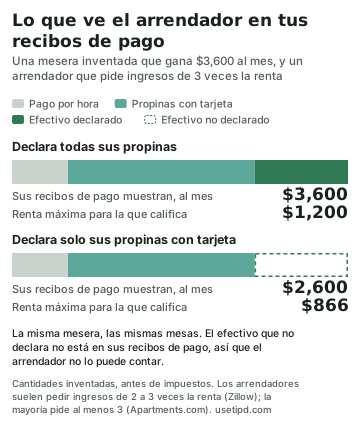
Empieza a declarar todas tus propinas. Yo querría ver un comprobante de ingresos en forma de recibos de pago, normalmente de un mes.
Para reforzar tu solicitud:
- Lleva tres meses de recibos de pago, no dos, para que una semana floja no defina tu número.
- Agrega tus estados de cuenta si depositas tus propinas en efectivo, para que los depósitos respalden lo que dicen tus recibos.
- Pídele una carta a tu gerente con tu puesto, desde cuándo trabajas ahí, tu salario por hora y tu promedio de horas y propinas según la nómina.
- Suma el pago bruto de tus recibos, o sea antes de impuestos, antes de ir, para saber más o menos qué renta te alcanza con tu ingreso.
Un préstamo para carro
La solicitud de un préstamo para carro te pide tu ingreso mensual bruto total, o sea antes de impuestos, y cuánto tiempo llevas en tu trabajo, según la guía de préstamos para auto de la Oficina para la Protección Financiera del Consumidor (CFPB). Luego los prestamistas piden comprobantes de ingresos, como recibos de pago, formularios W-2, declaraciones de impuestos o estados de cuenta, según la lista de Bankrate. Es la misma regla: las propinas que pueden contar son las que están en esos papeles, así que lleva a la agencia tus recibos de pago y el W-2 del año pasado.
Una hipoteca: dos años de propinas, promediados
Las hipotecas son lo más estricto. Muchos prestamistas siguen las reglas de Fannie Mae y Freddie Mac, que les compran préstamos de vivienda a los prestamistas, o de la FHA, que asegura préstamos de vivienda. Las tres tratan las propinas como las horas extra o los bonos: un ingreso que cambia de un mes a otro, así que quieren un historial y lo promedian.
- Fannie Mae pide tu recibo de pago más reciente y dos años de formularios W-2 (o un formulario de verificación que llena tu empleador), además de una última revisión con tu empleador, o con un servicio de verificación, de que sigues trabajando ahí. Recomienda un historial de propinas de dos años y puede aceptar tan solo 12 meses si el resto de tu solicitud es sólido. Para las propinas que tu empleador no reportó, dos años de declaraciones de impuestos con el Formulario 4137 pueden reemplazar a los W-2.
- Freddie Mac quiere dos años seguidos de propinas, o al menos uno en algunos casos, que probablemente sigan por lo menos tres años más. Para las propinas que reporta el empleador se necesitan tus recibos de pago del año hasta la fecha y dos años de W-2, o una verificación por escrito de tu empleador. Para las declaradas con el Formulario 4137 se necesitan ese formulario y tus declaraciones de impuestos completas de los últimos dos años. La guía de Freddie Mac hasta usa a un mesero con propinas como uno de sus ejemplos.
- La FHA cuenta las propinas que hayas recibido en los últimos dos años, o al menos uno si las ganaste de forma constante, y solo el ingreso que se declaró como corresponde en tus declaraciones de impuestos cuando era obligatorio.
Luego promedian. Fannie Mae suma las propinas de este año hasta la fecha a las del año pasado y divide entre los meses. Digamos que tu W-2 de 2025 muestra $30,000 en propinas y tus recibos de pago hasta junio de 2026 muestran $16,800: son $46,800 en 18 meses, o sea $2,600 al mes de ingreso por propinas, además de tu salario por hora. La FHA usa el que sea menor, tu promedio de dos años o el del último año.
Un mal año cuenta en tu contra. Si tus propinas van bajando, Fannie Mae quiere ver que ya se estabilizaron antes de contarlas siquiera, y entonces usa solo la cantidad reciente, que es más baja. Freddie Mac también usa solo tu ingreso actual, el más bajo, y si bajó más del 10% el prestamista tiene que averiguar por qué y mostrar que tu ingreso ya se estabilizó. Si algo fuera de tu control detuvo tus propinas por un tiempo, como que cerraran tu restaurante para remodelarlo, Fannie Mae y Freddie Mac pueden dejar fuera ese periodo, siempre que esté documentado y queden al menos 12 meses de ingresos.
También revisan tu cuenta del banco. Cuando compras una casa y el prestamista usa tus estados de cuenta, Fannie Mae llama depósito grande a cualquier depósito individual de más de la mitad de tu ingreso mensual para calificar. Si necesitas ese dinero para el enganche, los gastos de cierre o las reservas, el prestamista tiene que documentar de dónde vino, y lo que no pueda documentar se queda fuera de tus fondos. Un año de propinas en efectivo guardadas en casa y depositadas el mes antes de aplicar es justo eso: vas a tener que explicarlo por escrito, y es mucho más fácil cuando las propinas ya están en tu W-2 o en tus declaraciones de impuestos. Deposita tus propinas conforme te llegan.
Propinas que no declaraste: ¿se puede arreglar?
Para años pasados, puedes presentar una declaración enmendada que agregue las propinas con el Formulario 4137. Vas a deber el impuesto sobre el ingreso y el 7.65% de impuesto del Seguro Social y Medicare sobre ellas, más intereses, y el IRS puede sumar una multa del 50% de ese impuesto del Seguro Social y Medicare, a menos que hayas tenido una causa razonable. Además, la transcripción de la declaración del IRS, la que por lo general les sirve a los prestamistas, muestra tu declaración como la presentaste la primera vez, no los cambios posteriores. Así que antes de enmendar una declaración para calificar para un préstamo, habla con un preparador de impuestos y pregúntale a tu asesor de préstamos cómo la tomaría en cuenta.
Tendrías que empezar a declarar tus propinas en efectivo durante los próximos dos años. Soy oficial de préstamos y tenemos que basarnos en tu ingreso gravable para préstamos convencionales, FHA, USDA y VA.
La solución más limpia es la que empieza ahora. Cada mes que le declaras tus propinas a tu empleador es un mes que cuenta, y en dos años vas a tener el historial de dos años que buscan la mayoría de los prestamistas de hipotecas. Aquí está cómo declarar tus propinas en efectivo, con las fechas límite de este año.
“Sin impuestos sobre las propinas” te da otra razón para declarar
De 2025 a 2028, si trabajas en un puesto de la lista de ocupaciones con propinas del IRS, como los meseros y los bartenders, podrías deducir hasta $25,000 al año de propinas declaradas en tu W-2, un 1099 o el Formulario 4137, con límites para ingresos más altos y otras reglas. Es la deducción “sin impuestos sobre las propinas”, y quiere decir que declarar tus propinas te puede costar menos impuesto sobre el ingreso que antes.
La deducción baja el impuesto que debes, no el ingreso que cuentan los prestamistas. Se reclama en tu declaración de impuestos, en el Anexo 1-A, y el salario y las propinas de tu W-2 se quedan igual. Las propinas declaradas también cuentan para tu historial del Seguro Social, que define tus beneficios de jubilación y por discapacidad.
Junta tus comprobantes desde tu próximo turno
- Declara las propinas de cada turno a tu empleador, a más tardar el día 10 del mes siguiente.
- Guarda cada recibo de pago, o una foto de cada uno, en un solo lugar.
- Deposita tus propinas en efectivo cada semana o cada dos, no todas de golpe.
- Lleva un registro diario de propinas: la fecha, tus propinas en efectivo y con tarjeta, y lo que repartiste.
- Revisa tu W-2 cada enero y compáralo con tu propio registro, y pregúntale a tu empleador por cualquier diferencia.
- Presenta tu declaración de impuestos cada año con todas tus propinas, y guarda una copia.
- Antes de aplicar, junta tres meses de recibos de pago, dos años de formularios W-2 y declaraciones de impuestos, dos o tres meses de estados de cuenta y una carta de tu empleador.
Dónde entra Tip’d
Tip’d es una app para registrar propinas en iPhone. No es un comprobante de ingresos por sí sola, y un prestamista de hipotecas no va a aceptar los números de una app en lugar de tus recibos de pago y tus W-2. Aun así, algunos arrendadores sí aceptan un registro de propinas:
Usé la app para registrar propinas en cada turno durante 2 años, y mi arrendador lo aceptó cuando se lo mostré junto con el efectivo para el depósito y el primer mes.
De cualquier forma, el registro te facilita los papeles:
- Tu registro diario de propinas. Cada turno que registras guarda por separado tus propinas en efectivo, con tarjeta y repartidas, para que sepas qué declarar cada mes.
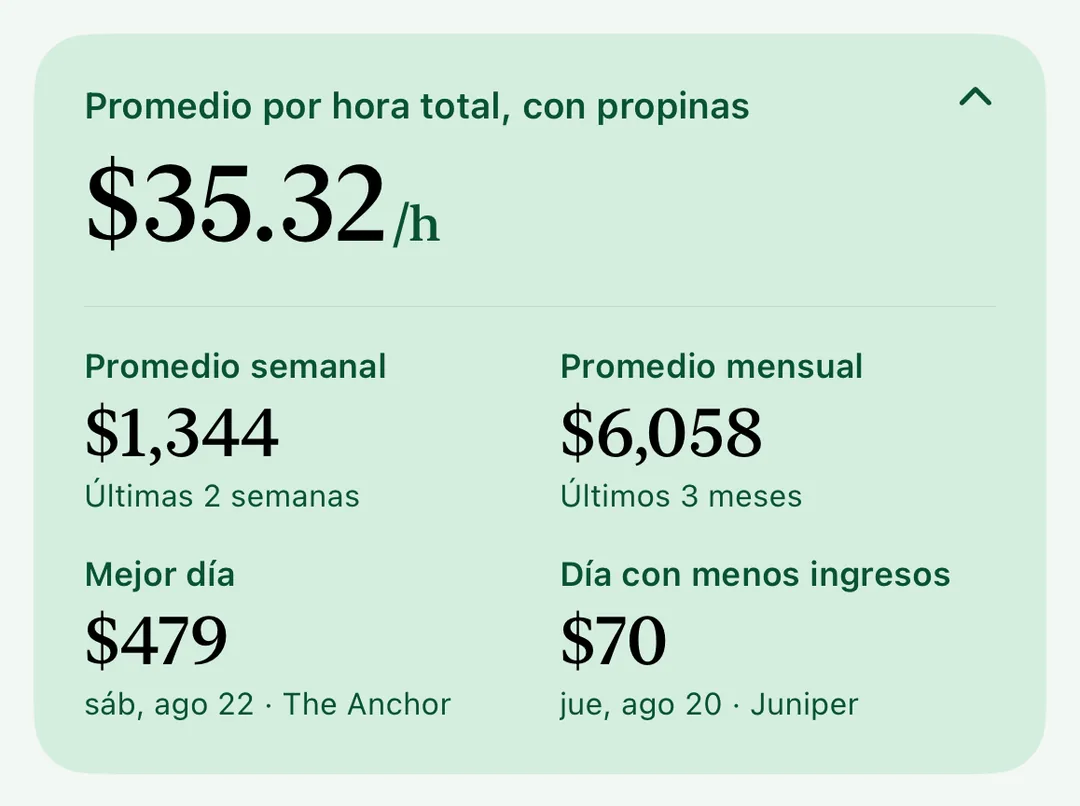
- Lo que ganas al mes. Toca la tarjeta de arriba en Estadísticas para ver tu promedio mensual: tus propinas después de los repartos más tu pago por hora, antes de impuestos. Compáralo con el pago bruto de tus recibos de pago. La diferencia es lo que todavía no está en tus recibos de pago.
- Tus cheques de pago. Registra el pago neto de cada cheque de pago con una foto de su recibo, para ver todos tus recibos en un solo lugar y darte cuenta de si falta alguno. Guarda los originales para entregarlos.
- Tu año en papel. La pantalla Año exporta el Resumen del año en PDF y una hoja de cálculo con cada turno, para compararlos con tu W-2.
Registrar turnos es gratis, y se quedan en tu propio iCloud.
Preguntas frecuentes
¿Las propinas en efectivo cuentan como ingreso para rentar?
Solo si las puedes mostrar. Las propinas en efectivo que le declaras a tu empleador están en tus recibos de pago y en tu W-2, que es lo que piden los arrendadores. Los estados de cuenta con depósitos constantes pueden ayudar, pero el efectivo que no está en ningún papel por lo general no se puede contar.
¿Puedo sacar una hipoteca si no declaro mis propinas?
Las propinas que nunca declaraste en ningún lado no se pueden contar. Las que no le declaraste a tu empleador pero sí pusiste en tus declaraciones de impuestos con el Formulario 4137 pueden contar con Fannie Mae y Freddie Mac, con dos años de declaraciones.
¿Cuántos años de propinas necesito para una hipoteca?
Por lo general, dos. Fannie Mae puede aceptar tan solo 12 meses si el resto de tu solicitud es sólido, y Freddie Mac y la FHA pueden aceptar al menos un año en algunos casos.
¿“Sin impuestos sobre las propinas” baja mi ingreso para una hipoteca?
No. La deducción baja el impuesto de tu declaración. El salario y las propinas de tu W-2, el ingreso que cuentan los prestamistas, se quedan igual.
¿Puedo usar una app de propinas como comprobante de ingresos?
Para una hipoteca, no: los prestamistas quieren papeles de tu empleador, del IRS o de tu banco. Algunos arrendadores sí aceptan un registro de propinas, pero no cuentes con eso. Tu propio registro respalda tus papeles y te ayuda a encontrar un error antes que nadie.
Fuentes
- Fannie Mae, Selling Guide B3-3.3-02: Bonus, Commission, Overtime, and Tip Income (en inglés)
- Fannie Mae, Selling Guide B3-4.2-02: Depository Accounts (depósitos grandes, en inglés)
- Freddie Mac, Single-Family Seller/Servicer Guide 5303.1: Employed income (propinas, en inglés)
- HUD, Handbook 4000.1, FHA Single Family Housing Policy (horas extra, bonos o propinas, en inglés)
- IRS, Publicación 531: Cómo declarar el ingreso de propinas (en inglés)
- IRS: Tipos de transcripción y métodos de pedirlas
- IRS: Servicio exprés de verificación de ingresos para los contribuyentes (Formulario 4506-C)
- IRS: Anexo 1-A, lo que hay que saber del nuevo formulario (en inglés)
- IRS: Instrucciones del Formulario 1040-X (declaración enmendada e intereses, en inglés)
- CFPB: Prepara tu paquete de solicitud de préstamo (en inglés)
- CFPB: Guía para préstamos para auto (en inglés)
- Bankrate: Lista de documentos para un préstamo para auto (en inglés)
- Zillow: Cómo comprobar tus ingresos (en inglés)
- Apartments.com Rental Manager: Formas de comprobar ingresos al rentar (en inglés)
- Equifax: The Work Number, verificación de ingresos y empleo (en inglés)